
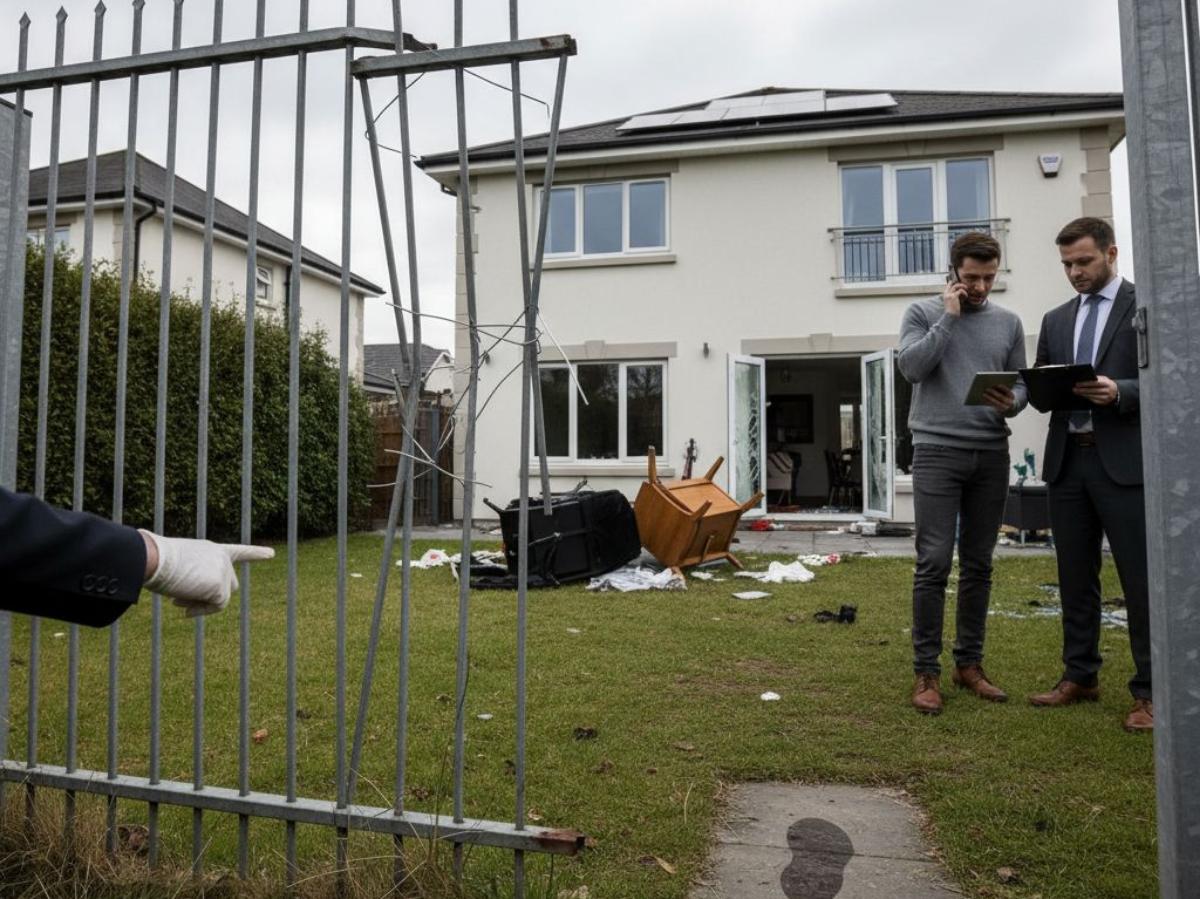
 Vous avez installé une clôture solide pour protéger votre terrain, mais un cambrioleur a tout de même réussi à s’introduire chez vous ? C’est le scénario que tout propriétaire redoute. Au-delà du choc de l’intrusion, une question administrative et financière se pose rapidement : comment votre assurance habitation prend-elle en charge ce sinistre ? Entre les dégâts causés à la clôture elle-même et les biens volés à l’intérieur, les règles d’indemnisation dépendent souvent de détails contractuels précis que l’on a tendance à oublier…
La clôture est-elle considérée comme une partie de la maison ?
Pour la plupart des assureurs, une distinction nette existe entre le bâtiment principal (votre maison) et les aménagements extérieurs. Si votre contrat multirisque habitation (MRH) couvre systématiquement les effractions sur les portes et fenêtres du logement, la protection de la clôture et du portail n’est pas toujours automatique. Ces éléments sont situés en « périphérie » du risque principal. Souvent, ces installations relèvent de la garantie « aménagements immobiliers » ou nécessitent une extension spécifique pour être indemnisées en cas de détérioration. Si votre contrat se limite aux murs de l’habitation, vous pourriez être couvert pour le vol des objets dans la maison, mais pas pour le remplacement de votre grillage découpé ou de votre portail forcé. Il est donc essentiel de vérifier si vos structures extérieures sont bien incluses dans votre capital immobilier assuré.L’importance des traces d’effraction sur votre clôture
Pour déclencher la garantie vol, l’assureur exige généralement des preuves matérielles de l’effraction. Si le cambrioleur a simplement escaladé votre grillage rigide sans l’abîmer, la compagnie pourrait arguer qu’il n’y a pas eu d’effraction caractérisée sur l’extérieur, ce qui peut compliquer la prise en charge des objets volés si aucune autre trace n’est visible sur la maison. En revanche, un grillage souple sectionné, une serrure de portillon fracturée ou des panneaux de grillage rigide cassés sont des éléments tangibles. Ces preuves matérielles démontrent l’usage de la force ou d’outils pour pénétrer dans l’enceinte de la propriété. Ces traces d’effraction visibles facilitent non seulement la prise en charge des réparations de votre clôture (si couverte), mais corroborent également la réalité du cambriolage pour l’ensemble du sinistre.Vérifiez les exclusions de votre contrat
Ne partez jamais du principe que « tout est couvert ». De nombreux contrats de base excluent les dommages sur les biens situés à l’extérieur des murs de l’habitation principale, considérant qu’ils sont plus exposés. Il est crucial de relire vos conditions générales : avez-vous souscrit une option « pack jardin » ou « biens extérieurs » ? Sans cette clause spécifique, la réparation de votre clôture vandalisée ou détruite pour accéder à votre domicile restera probablement à votre charge, même si le vol à l’intérieur de la maison est indemnisé. De plus, l’assurance peut appliquer un coefficient de vétusté important si votre installation est ancienne, réduisant d’autant le montant remboursé pour les réparations.Conditions de prise en charge selon la situation de la clôture
| Situation observée | Niveau de couverture habituel | Points de vigilance contractuels |
|---|---|---|
| Clôture franchie par escalade sans dégradation | Biens intérieurs potentiellement indemnisés, aucun remboursement sur la clôture | Absence de trace matérielle extérieure compliquant la preuve de l’effraction |
| Grillage découpé ou portillon forcé sans option extérieure | Objets volés dans l’habitation couverts selon le contrat | Réparations de la clôture à la charge de l’assuré (exclusion des biens extérieurs) |
| Dégâts sur la clôture avec garantie aménagements immobiliers ou pack jardin | Réparation de la clôture et biens volés pris en charge | Application possible d’un coefficient de vétusté selon l’âge de l’installation |
| Clôture non conforme aux critères particuliers (hauteur, serrure) | Indemnisation menacée ou franchise majorée | Exigence fréquente d’une hauteur minimale (1,50 m ou 1,80 m) ou de serrures certifiées |
Votre clôture respecte-t-elle les normes de sécurité exigées ?
Certains contrats d’assurance, notamment ceux couvrant des objets de valeur ou des capitaux mobiliers élevés, imposent des mesures de prévention strictes. Votre assureur peut conditionner la garantie vol à la présence d’une clôture d’une hauteur minimale (souvent 1,50 m ou 1,80 m) ou exiger que votre portail soit verrouillé par une serrure certifiée. Si votre installation ne répond pas à ces critères de sécurité mentionnés dans les clauses particulières, l’assureur est en droit d’appliquer une franchise majorée, voire de refuser l’indemnisation pour négligence. C’est pourquoi le choix d’une clôture professionnelle et sa pose dans les règles de l’art ne sont pas seulement des questions d’esthétique, mais de conformité assurantielle.Les démarches pour être bien indemnisé
La réactivité et la précision sont vos meilleures alliées après un sinistre. Dès la découverte du cambriolage, vous devez déposer plainte au commissariat ou à la gendarmerie en mentionnant explicitement les dégâts causés à la clôture. Ensuite, déclarez le sinistre à votre assureur dans les deux jours ouvrés. Surtout, ne procédez à aucune réparation définitive avant le passage de l’expert ou l’accord de l’assurance, sauf pour une mise en sécurité provisoire urgente. Pour constituer un dossier solide, rassemblez immédiatement :- Le dépôt de plainte original détaillant l’effraction extérieure.
- Des photos claires des dégâts (grillage coupé, serrure forcée) sous plusieurs angles.
- Les factures d’achat ou d’installation de votre clôture pour prouver sa valeur et son âge.
- Un devis de réparation ou de remplacement à l’identique effectué par un professionnel.
Questions fréquentes sur l’assurance et l’effraction de clôture
Quel est le délai pour déclarer une dégradation de clôture suite à un cambriolage ?
Vous devez déclarer le sinistre à votre assureur dans un délai maximal de deux jours ouvrés après la découverte des faits. Un dépôt de plainte préalable auprès de la gendarmerie ou du commissariat est impératif pour joindre le procès-verbal à votre dossier.
Peut-on réparer son grillage immédiatement après l’intrusion ?
Il ne faut réaliser aucune réparation définitive avant le passage de l’expert mandaté par votre assurance ou avant d’avoir reçu un accord écrit. Seules les mesures provisoires strictement nécessaires à la mise en sécurité d’urgence sont autorisées.
Pourquoi mon contrat exige-t-il une hauteur minimale de clôture ?
Pour les capitaux mobiliers élevés ou les objets de grande valeur, les contrats fixent des règles de prévention précises comme une hauteur minimale de 1,50 mètre ou 1,80 mètre. Le non-respect de ces clauses expose le souscripteur à une surfranchise ou à un refus d’indemnisation pour négligence.
Une clôture de qualité rassure les assureurs
Au-delà de l’indemnisation pure, l’objectif reste d’empêcher ou de retarder l’intrusion. Une clôture vétuste, rouillée ou mal posée n’offre aucune résistance et peut parfois être interprétée comme un défaut d’entretien par les experts en assurance. À l’inverse, investir dans du grillage rigide professionnel ou des panneaux occultants robustes démontre votre diligence à protéger les lieux. Une installation de qualité agit comme un véritable retardateur d’effraction, limitant les risques de vol « d’opportunité » que les assureurs redoutent tant.Guides pratiques complémentaires
- Consulter notre dossier sur la couverture des clôtures par le contrat habitation.
- Vérifier la protection assurance habitation pour vos clôtures et portails.
- S’informer sur les obligations avec le guide portillon, hauteur, couleur, serrure : ce qu’en dit la loi.
- Bien régler les accès grâce aux normes et réglementations pour l’installation d’un portillon.
- Choisir les bonnes dimensions en apprenant à définir la bonne hauteur pour votre clôture de jardin.
En bref : L’assurance multirisque habitation standard couvre le vol dans la maison, mais exclut souvent la clôture et le portail sans option pack jardin ou biens extérieurs. Pour obtenir réparation, vous devez prouver l’effraction matérielle (grillage découpé, serrure forcée), déposer plainte et déclarer le sinistre sous deux jours ouvrés sans entamer de réparations définitives avant l’expertise.

Experte clôture, portail et aménagement extérieur depuis 2019.
Diplômée en Master de Marketing digital – SEO, UX/UI
Voir le profil sur LinkedIn


